Кейс «Кыргыз Агрохолдинга»: экономика и технологии перехода к индустриальному животноводству в Кыргызстане
несколько секунд назад

Китай повышает влияние на АПК Казахстана - Сотрудники МСХ Республики Казахстан пройдут обучение по современным агротехнологиям и управлению в КНР
5 дней назад

В сентябре в Китайской Народной Республике состоится серия обучающих семинаров для специалистов Министерства сельского хозяйства РК и его территориальных подразделений.
Обучение организовано в рамках двустороннего сотрудничества между МСХ РК и Министерством коммерции КНР.Программа предусматривает шесть специализированных курсов. Казахстанские специалисты изучат китайский опыт в области цифровизации сельского хозяйства, модернизации государственных услуг, разработки и реализации аграрной политики, развития сельских территорий и применения инноваций в АПК.
Отдельные направления обучения посвящены борьбе с опустыниванием и экологическому земледелию, модернизации птицеводства, ветеринарному контролю и безопасности пищевой продукции, развитию инфраструктуры животноводства и сортоиспытанию.
В состав казахстанской делегации войдут молодые эксперты отраслевых департаментов МСХ РК, специалисты территориальных инспекций КГИ в АПК Алматы, Актюбинской, Кызылординской и Туркестанской областей.
«Для нас важно, чтобы международное сотрудничество имело практический результат. КНР накопила значительный опыт в цифровизации сельского хозяйства, внедрении современных технологий, ветеринарном контроле и развитии переработки. Задача наших специалистов — изучить эти решения и определить, какие из них можно эффективно применять в Казахстане с учетом особенностей нашей отрасли и регионов», — отметил руководитель аппарата МСХ РК Сергей Ли.
Особое значение в рамках программы имеет обмен практическим опытом между специалистами двух стран. Участники смогут ознакомиться с современными подходами к организации аграрного производства, государственному регулированию и контролю, а также обсудить актуальные вопросы развития АПК с китайскими коллегами.
Все расходы берет на себя Министерство коммерции КНР.
Иллюзия изобилия: почему Россия теряет пастбища и как фермеры могут спасти мясное скотоводство
5 дней назад

Пока медиа пишут о рекордах экспорта свинины и курятины, российское село теряет свои шансы на выживание. Поголовье КРС падает, земли зарастают бурьяном, а качественная специализированная говядина превращается в недоступный деликатес.
Современные медиа и инвестиционные комитеты тяготеют к масштабным проектам, крупным цифрам и быстрым бизнес-процессам. В этой гонке мясное скотоводство заведомо проигрывает смежным отраслям:
1.Свиноводство выигрывает за счет безупречно выстроенной промышленной системы краткосрочных циклов.
2.Молочное производство обладает колоссальной социальной значимостью и постоянным ежедневным денежным потоком.
3.Птицеводство привлекает холдинги централизованными потоками инвестиций, позволяя быстро создавать громкие инфоповоды.
На этом фоне постепенное снижение объемов производства качественной говядины и баранины часто остается за рамками приоритетов регуляторов. Мясное скотоводство — это бизнес с длинным инвестиционным циклом, который не генерирует «быстрых миллиардов». Но именно эта отрасль способна стать ключевым социально-экономическим драйвером для возрождения российских территорий.
Отраслевая позиция: экспортный потенциал и внутренний дефицит
Как неоднократно отмечалось Национальным союзом производителей говядины (НСПГ), в отличие от свиноводства и птицеводства, качественная говядина имеет колоссальный неудовлетворенный спрос на внешних рынках — от стран ЕАЭС до Ближнего Востока и Азии. К сожалению, мы производим ее не так много, чтобы закрыть даже внутренние потребности. Однако парадокс ситуации в том, что при общем дефиците на внутреннем рынке крупные перерабатывающие предприятия (а их в стране менее пяти) направляют значительную часть премиальной говядины на экспорт: в 2025 году поставки за рубеж превысили 33 тыс. тонн.
Это подтверждает, что российские производители способны выпускать продукцию мирового уровня, востребованную за пределами страны. Но именно «премиальность» и ограниченность объемов не позволяют насытить внутренний рынок — мы упускаем возможность заместить импорт собственной говядиной массового сегмента.
Проблема не в рынках сбыта и не в технологиях, а в самой архитектуре отечественной отрасли выращивания скота. Мы не наращиваем поголовье в достаточных масштабах, и это ключевое узкое место.
Статистический кризис: кому мы отдаем свои пастбища?
Пока птицеводство и свиноводство демонстрируют избыточное предложение на внутреннем рынке, в секторе крупного рогатого скота (КРС) разворачивается глубокий затяжной кризис. Потребительский рынок компенсирует нехватку отечественной говядины за счет внешних поставок, маскируя реальный дефицит.
1.Динамика поголовья. По данным Росстата, к концу марта 2026 года поголовье КРС в хозяйствах всех категорий в РФ составило 15,9 млн голов, что на 3,9% меньше, чем годом ранее. В июне 2026 года сокращение продолжилось — во всех категориях хозяйств поголовье уменьшилось на 4,1% (по расчетам отраслевых экспертов, абсолютное значение снизилось до 15,6–15,7 млн голов). Сокращение зафиксировано в 70 регионах России. В I квартале 2026 года производство КРС на убой сократилось на 4,2% по сравнению с аналогичным периодом прошлого года.
2.Импортозависимость. Ежегодный дефицит говядины в России, по оценкам НСПГ, составляет около 22% рынка (350–370 тыс. тонн). Вместо того чтобы закрыть его своими пастбищами, мы отдаем эти объемы Южной Америке и Индии. Правительство ежегодно утверждает тарифные квоты на ввоз говядины: на 2025 год общая квота установлена в объеме 570 тыс. тонн, из которых 40 тыс. тонн — на свежую и охлажденную говядину, а 530 тыс. тонн — на замороженную.
Важно подчеркнуть, что квота носит плановый характер и фактически не выбирается в полном объеме, а реальный импорт из ЕС и США остается под запретом в связи с продовольственным эмбарго.
Руководитель исполкома Национальной мясной ассоциации Сергей Юшин прямо предупреждает: «Не исключаем, что говядина может стать тем видом мяса, где мы в какой-то момент начнем возвращаться к увеличению ее поставок из-за рубежа в ущерб развитию собственного мясного скотоводства. Это было бы большой ошибкой, учитывая потенциал России».
Мнение рынка: позиция «Мираторга»
Президент АПХ «Мираторг» Виктор Линник в интервью «Агроэксперту» отметил, что по мясному КРС компания практически полностью обеспечивает себя собственной селекцией. Однако в том же интервью он указал на системную проблему: ставка ЦБ в 20% непомерно высока, она должна быть как минимум вдвое ниже. Ранее ежегодные инвестиции «Мираторга» составляли 40–50 млрд рублей, в 2025 году они были сокращены до 10 млрд рублей против 20 млрд в 2024-м. Холдинг отказался от плана увеличить стадо абердин-ангусов до миллиона — на начало 2025 года в нем насчитывалось 545 тыс. голов против 767 тыс. во II квартале 2023-го. «Потеряло рентабельность мясное скотоводство, на которое возлагались большие надежды», — констатировал Линник.
Особенно показателен его тезис о роли регуляторов: «При этом регуляторы пристально следят за ценами на говядину. А если нет рентабельности, нет инвестиций, то следствием этого становится сокращение поголовья. И темпы сокращения поголовья крупного рогатого скота в стране растут».
Таким образом, причина дефицита кроется не только в структурном перекосе, но и в макроэкономических условиях. Крупные холдинги, оптимизируя издержки, фокусируются на интенсивных моделях (фидлотах). Мелкие и средние молочные фермы, не выдерживая ценового давления и роста себестоимости, вынуждены сокращать стадо. Отрасль теряет не из-за чьего-то злого умысла, а из-за отсутствия эффективной модели кооперации малого и крупного бизнеса на фоне высокой стоимости кредитных ресурсов.
Выход из кризиса: не война, а симбиоз
Государство и бизнес рискуют совершить ошибку, пытаясь реанимировать село исключительно за счет субсидирования гигантов. Современные программы «развития села» зачастую сводятся к усилению крупных населенных пунктов и вытягиванию молодежи на вахтовые работы в холдинги. Земля без людей дичает, а роботизированные комплексы не заменят живую экосистему российского села.
Главный вопрос освоения заброшенных земель звучит так: какое конкретное дело в руках обычной сельской семьи способно принести им стабильный доход прямо сейчас?
Ответ лежит на поверхности: мясное скотоводство. Но не в формате одиночного выживания, а в формате контрактной интеграции малых форм хозяйствования с крупным бизнесом.
Ни одна страна-лидер в производстве говядины не создает массовый продукт на мега-фермах. Переработка, генетика и финальный высокоинтенсивный откорм — удел крупных холдингов с их масштабами капитала. А вот пастбищное содержание и выращивание молодняка на маргинальных землях и неудобьях — идеальная ниша для личных подсобных хозяйств (ЛПХ), крестьянских (фермерских) хозяйств (КФХ) и сельскохозяйственных потребительских кооперативов (СПОК).
Для холдинга это прямая экономическая выгода: вместо миллиардных капитальных затрат (CapEx) на строительство собственных мега-пастбищ, они получают распределенную сеть партнеров, снижая операционные риски.
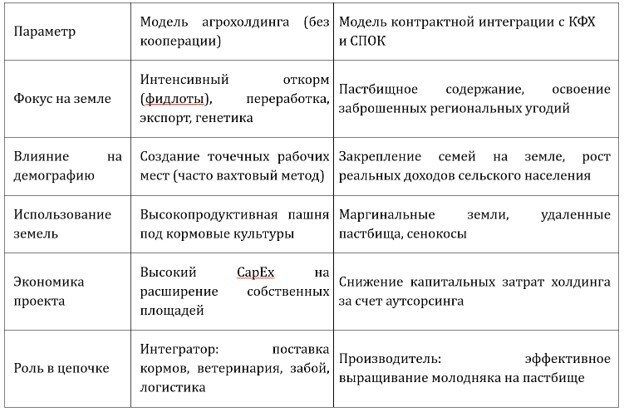
Прозрачность вместо «черного ящика»: как это работает
Главное возражение крупного бизнеса при работе с фермерами — риски ветеринарии и прослеживаемости. Как закупать скот у мелких производителей? Как гарантировать чистоту сырья перед ФГИС «Меркурий»?
Ответ кроется в жесткой контрактной модели. Интеграция фермерского сектора не означает хаотичную скупку скота у населения. Холдинг выстраивает понятный цифровой и юридический контур, где стороной договора выступает интегратор, представляющий кластер таких мелких хозяйств, КФХ или кооператив:1.Единый стандарт. Холдинг поставляет партнерам (КФХ) племенной молодняк, обеспечивает централизованное страхование поголовья и специализированные кормовые добавки.
2.Ветеринарный контроль. Все животные подлежат обязательной бирковке и чипированию. Ветеринарные обработки проводятся строго по графику и под контролем специалистов кластера.
3.Прослеживаемость. При сдаче подросшего скота на фидлоты интегратора данные мгновенно синхронизируются в единой системе учета. Холдинг получает гарантированно безопасное, однородное сырье, а фермер — легальный, гарантированный договором доход.
Мы намеренно не углубляемся в детали финансовых и организационных механизмов каждого этапа — это тема отдельного материала. Наша задача — обозначить принципиальную возможность и необходимость такой модели, которая уже успешно работает в мировой практике.
Американский опыт: возможности и риски
В США вокруг нескольких крупнейших мясных холдингов расположились порядка 700 тысяч независимых фермеров, выращивающих скот. Гиганты обслуживают сотни тысяч мелких производителей, предоставляя им услуги по генетике, забою и глубокой переработке. Благодаря этому сотни тысяч местных жителей обеспечены стабильным заработком, оставаясь работать на своей земле.
В ходе выступления на форуме «АгроКомплекс 2026» в Башкирии нами было отмечено: у жителей многих регионов России скотоводство в крови, это заложено исторически и природно. Для той же Башкирии, Поволжья, Сибири мясное скотоводство может стать звездным часом. У регионов есть колоссальные возможности использовать естественные пастбища и неудобья, чтобы кратно увеличить поголовье скота и кардинально снизить зависимость страны от импорта.
Вместе с тем важно учитывать, что американская система контрактного выращивания не лишена проблем. Исследования показывают, что вертикальная интеграция и контрактные отношения могут приводить к асимметрии переговорных позиций сторон. Около четверти контрактных производителей в США сообщают, что в их регионе действует только один покупатель скота. Это создает риски дискриминации и ценового давления на фермеров.
В России страховкой от такой асимметрии может стать развитие кооперации через кластерные модели и скотные межрегиональные рынки, находящиеся под контролем властей. Это позволит сбалансировать интересы холдингов и фермеров на местах и не допустить диктата со стороны локальных монополистов.
Вопрос о конкретной роли СПОК в этой системе требует отдельной проработки и не может быть исчерпан в рамках одной статьи.
Макроэкономический контекст: ставка решает все
Обсуждение перспектив мясного скотоводства невозможно без учета макроэкономической ситуации. Ключевая ставка ЦБ РФ, достигавшая 20%, делала инвестиционные проекты в отрасли с длинным циклом окупаемости экономически несостоятельными. По состоянию на август 2026 года ставка снижена до 14,00%, однако, по оценкам аграриев, для устойчивого развития АПК необходима ставка не более 10%.
Базовый сценарий ЦБ предполагает среднюю ключевую ставку в диапазоне 14–14,5% в 2026 году и 8–10% в 2027 году.
Сергей Юшин формулирует это предельно жестко: «Цикл в мясном скотоводстве занимает почти три года. При коммерческой ставке в 20% такая модель практически неокупаема. Это совершенно бесперспективная история».
При текущей ставке даже льготное кредитование (предельная ставка для заемщиков — 50% ключевой ставки плюс 2 п.п., что составляет около 9,25%) остается недоступным для многих мелких и средних хозяйств. Без решения этой проблемы любые призывы к развитию кооперации останутся благими пожеланиями.
Риски предлагаемой модели кооперации
Предлагаемая модель контрактной интеграции, при всей ее привлекательности, несет в себе ряд рисков, которые требуют отдельного обсуждения:
1.Асимметрия переговорных позиций. Крупный холдинг обладает несопоставимо большей рыночной властью, чем отдельное КФХ. Без четких гарантий фермер рискует оказаться в зависимом положении.
2.Ценовые риски. При колебаниях рыночных цен региональный закупщик может пересматривать закупочные цены в одностороннем порядке. Необходимо закрепление механизмов ценообразования, привязанных к объективным рыночным индикаторам.
3.Стартовое финансирование. Для входа в модель фермеру требуются значительные первоначальные затраты. Без доступных кредитных ресурсов или лизинговых программ эта модель останется недоступной для большинства сельских семей.
4.Распределение рисков гибели скота. Вопрос страхования поголовья и распределения ответственности при гибели скота требует четкой регламентации. Централизованное страхование, предлагаемое интегратором, должно быть прозрачным и справедливым.
5.Роль СПОК. Сельскохозяйственный потребительский кооператив может стать эффективным инструментом коллективной защиты интересов фермеров. Однако для этого кооператив должен обладать реальной юридической и экономической самостоятельностью, а не быть формальным посредником.
Детали этой роли, как уже говорилось, требуют дальнейшей экспертной проработки.Тем не менее, альтернативного пути развития сельской экономики в отдаленных территориях, на неудобьях нет и не будет.
Время перемен
Пора кардинально отделить «парадные новости крупного агробизнеса» от реальных потребностей российской деревни. Обсуждать нужно не абстрактный «кадровый голод» холдингов, а создание инфраструктуры, при которой сельская семья через механизм кластерной кооперации становится полноценным и защищенным звеном макроэкономики.
Земля без людей пустеет. Пора перестать латать дыры импортом из Бразилии и начать платить за сохранение экосистемы российского села. Говядина дорожает и цены на нее снижаться уже не будут.
Как точно замечает Сергей Юшин: «Говядина в большинстве стран мира — премиальный продукт, блюдо на праздник, и представление, что она должна стоить дешевле колбасы или свинины, ошибочно».
Административное давление на цены без учета экономики производства лишь убьет потенциал возрождения отрасли.Говядина — это не просто белок, это фундамент освоения наших территорий. Только системная смена приоритетов в аграрной политике и переход к стимулирующей контрактной кооперации позволят России вернуть в оборот заброшенные угодья и вдохнуть жизнь в свои регионы.
Конкретные меры государственной поддержки, механизмы льготного кредитования для КФХ и пилотные региональные проекты мы планируем детально обсудить с участием всех заинтересованных сторон в рамках отраслевых мероприятий, в том числе на площадке выставки «АГРАВИА» в начале 2027 года. Сегодня же мы считаем важным поставить вопрос и обозначить вектор движения.
Материал подготовлен Национальным союзом производителей говядины (НСПГ). Автор — генеральный директор НСПГ, сопредседатель Евразийского мясного союза Роман Костюк.
Причины рекордного роста цен на говядину: взгляд из отрасли
10 дней назад

Краткое резюмеЗа июль–август 2026 года говядина подорожала на 9,8% с начала года, а в годовом выражении — на 15,6%. Это вызвало широкий резонанс в СМИ и проверки со стороны ФАС. Однако профессиональное сообщество уверено: нынешний рост — не следствие сговора производителей, а результат системных проблем: длительного цикла выращивания, нехватки кадров, сокращения поголовья и ложной надежды на «дешёвый» импорт.
Динамика цен: как говядина выглядит на фоне других продуктов?Чтобы понять масштаб проблемы, важно сравнить говядину с общим продовольственным рынком:
•Общая инфляция на продукты в 2026 году остаётся в пределах 8–10%.
•Курятина и свинина дорожают умеренно, следуя за общим трендом, так как цикл их производства короткий (несколько месяцев), а издержки легче контролировать.
•Говядина (+15,6% за год) вырывается из общего тренда и опережает инфляцию почти вдвое.Из-за такой разницы покупатели массово меняют привычки: спрос на говядину падает, а потребительские бюджеты перетекают в категории птицы и свинины.
Медиа и ритейлеры констатируют факт: говядина смещается в премиальный ценовой сегмент.Почему дорожает говядина: системные причины простыми словами
1. Долгий цикл и дорогие кредитыВырастить бычка до нужного веса занимает 14–18 месяцев, а начало получения дохода от старта проекта растягивается на 3 года. При текущей ключевой ставке ЦБ 14% коммерческие кредиты обходятся бизнесу в 20% годовых. Проще говоря, проценты по кредитам «съедают» всю прибыль, которую фермеры могли бы вложить в развитие.
2. Кризис «правильного» поголовьяВ начале 2026 года общее поголовье крупного рогатого скота (КРС) в РФ снизилось на 3,9%. Около 82% российской говядины до сих пор получают от убоя молочных коров. Но молочные породы (например, голштины) не дают мраморного мяса — у них низкий выход мякоти. Говядина — это не «побочный продукт» от молока, а отдельная высокотехнологичная отрасль, которой не хватает адресной поддержки.
3. Кадровый голод бьёт по кошелькуВ сёлах острая нехватка механизаторов, зоотехников и ветеринаров. Чтобы удержать людей, предприятия вынуждены каждый год повышать зарплаты на 15–20%. Эти расходы напрямую закладываются в конечную цену килограмма мяса на полке магазина.
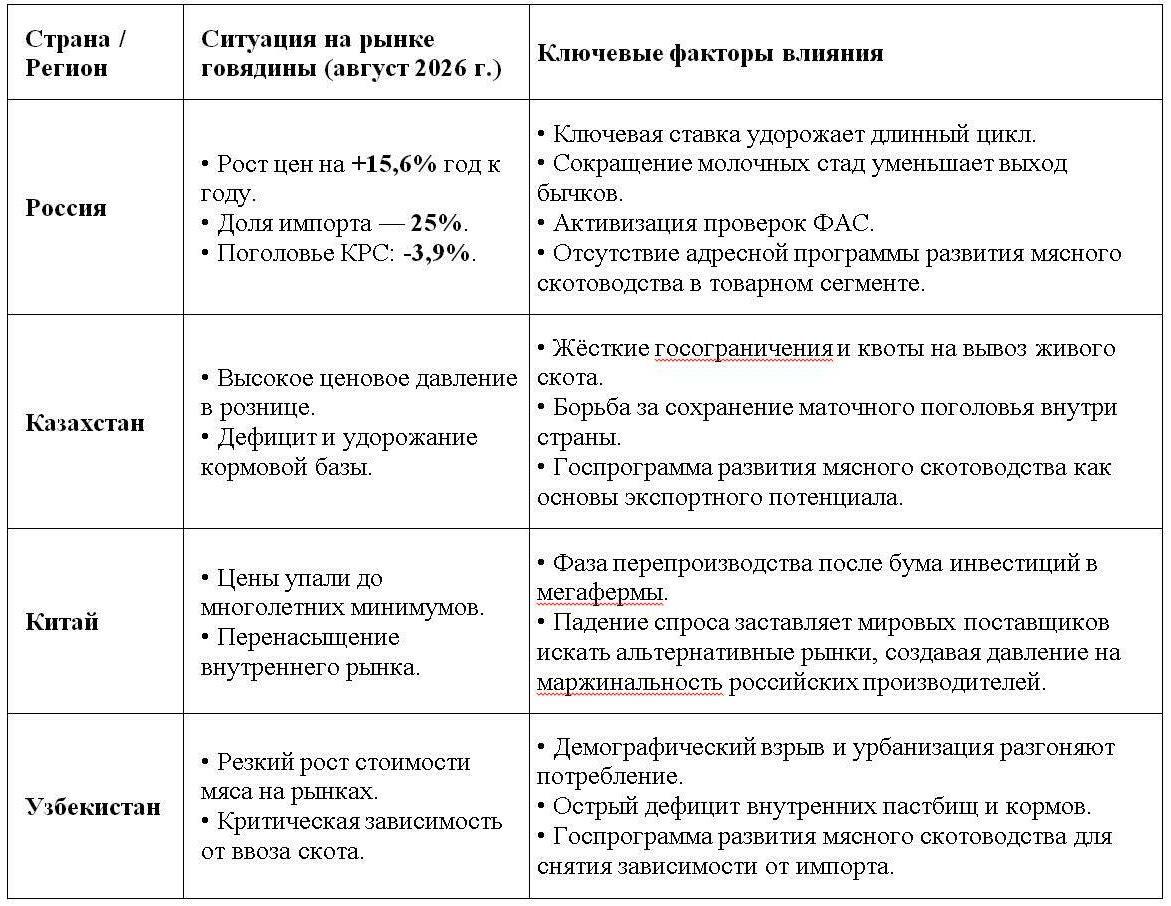
4. Миф о дешёвом импорте (и глобальные дисбалансы)В СМИ часто говорят, что «дешёвый импорт мог бы сбить цены». Это не так. Россия ввозит около 25% говядины, но сделать её массовой и дешёвой невозможно. Поставки из Латинской Америки ограничены сложной логистикой, волатильностью курса доллара США, квотами и жёсткими ветеринарными проверками.Более того, Россия вынуждена конкурировать за объёмы мяса на фоне жёстких макрорегиональных дисбалансов.
В Казахстане из-за удорожания кормов правительство вводит квоты и запреты на вывоз живого скота — это бьёт по Узбекистану, который критически зависит от импорта из ЕАЭС.
Одновременно Китай ограничивает импорт, заставляя латиноамериканских поставщиков разворачивать грузы в сторону РФ, создавая ценовое давление на маржинальность отечественных производителей. Это вынуждает их сокращать объёмы производства, что в долгосрочной перспективе только усугубляет структурный дефицит и толкает цены вверх.
Сводная карта мясного рынка: цены и макрорегиональные факторы
Реакция регуляторов и позиция бизнесаМедиа оперативно отслеживают ответные шаги властей, формируя полноценную информационную повестку:
1.Вмешательство ФАС РоссииВ середине августа 2026 года ФАС инициировала проверку крупнейших производителей, запросив данные о себестоимости и рентабельности.
Оценка отрасли: отраслевое сообщество восприняло проверку спокойно. Представители Национальной Мясной Ассоциации подчёркивают, что проверки создают административные риски для бизнеса, но не решают фундаментальных проблем себестоимости. «Это не сговор, а рыночная корректировка после долгого периода искусственного сдерживания цен. Отрасль видит в действиях ФАС повод для системного диалога с государством о необходимости макроэкономической поддержки АПК, а не точечного административного давления», — резюмируют отраслевые лидеры.
2.Позиция ритейла (АКОРТ)Торговые сети заявили, что сдерживают цены на социально значимые позиции — так называемую говядину «первой цены», удерживая минимальную планку около 353 рублей за килограмм, работая на этих позициях в ноль или в убыток.
Андрей Волков, независимый аналитик мясного рынка, технолог:«Удерживать цену на уровне 353 рублей за кг в рознице сегодня можно только за счёт жёсткого компромисса с качеством. Чудес в экономике не бывает: при оптовой цене полутуш выше этой планки, в категорию "первой цены" идёт так называемый "технологический зачисток" или мясо глубокой заморозки из старых запасов. Это блочное мясо с высоким содержанием влаги и соединительной ткани. Оно подходит для долгого тушения или фарша, но потребитель должен четко понимать: это не сортовой отруб. Ритейл действительно может торговать этой позицией в минус для привлечения трафика, но объёмы таких поставок минимальны и не отражают реальную рыночную картину».
3.Позиция МинсельхозаВедомство разъясняет специфику отрасли и сообщает о действующих мерах поддержки. Однако бизнес настаивает на том, что существующие инструменты недостаточны. Ключевое требование — разделить меры поддержки: молочным хозяйствам нужна компенсация затрат на доращивание бычков, а мясным предприятиям необходимы долгосрочные субсидии и доступ к «длинным» деньгам.
Мнение независимых экономистов«Рост цен на говядину сильнее всего бьёт по наименее обеспеченным слоям населения, которые тратят на продовольствие до 40% семейного бюджета, — комментирует Сергей Захаров, ведущий научный сотрудник Института экономики РАНХиГС. — В отличие от курятины, говядина традиционно воспринимается как более питательный и "серьёзный" продукт, поэтому её удорожание вызывает повышенное социальное напряжение. Однако регуляторные меры в виде проверок или заморозки цен не способны компенсировать рост себестоимости; без системной поддержки производителей мы рискуем получить дальнейшее сокращение предложения и новый виток роста цен уже в 2027 году».
Мировой опыт: как другие страны решают эти проблемы?Чтобы преодолеть кризис, России стоит перенять успешные практики стран, где мясное скотоводство является основой аграрного экспорта:
•США (Длинные деньги и страхование): Американские фермеры имеют доступ к государственным кредитам на срок до 15–20 лет под фиксированный низкий процент. Кроме того, в США работает мощная система субсидируемого страхования от погодных и рыночных рисков, что позволяет бизнесу планировать инвестиции на десятилетия вперёд.
•Австралия (Земля и генетика): Правительство сдаёт государственные пастбища фермерам в супер-долгосрочную аренду (до 50 лет). Это снимает проблему «коротких денег» на землю. Также Австралия делает ставку на государственные отраслевые центры, которые помогают фермерам развиваться в контрактной системе без огромных частных затрат.
Прогноз до 2027 года: три сценарияНа основе текущих трендов и заявленных мер отраслевые эксперты выделяют три вероятных пути развития ситуации:
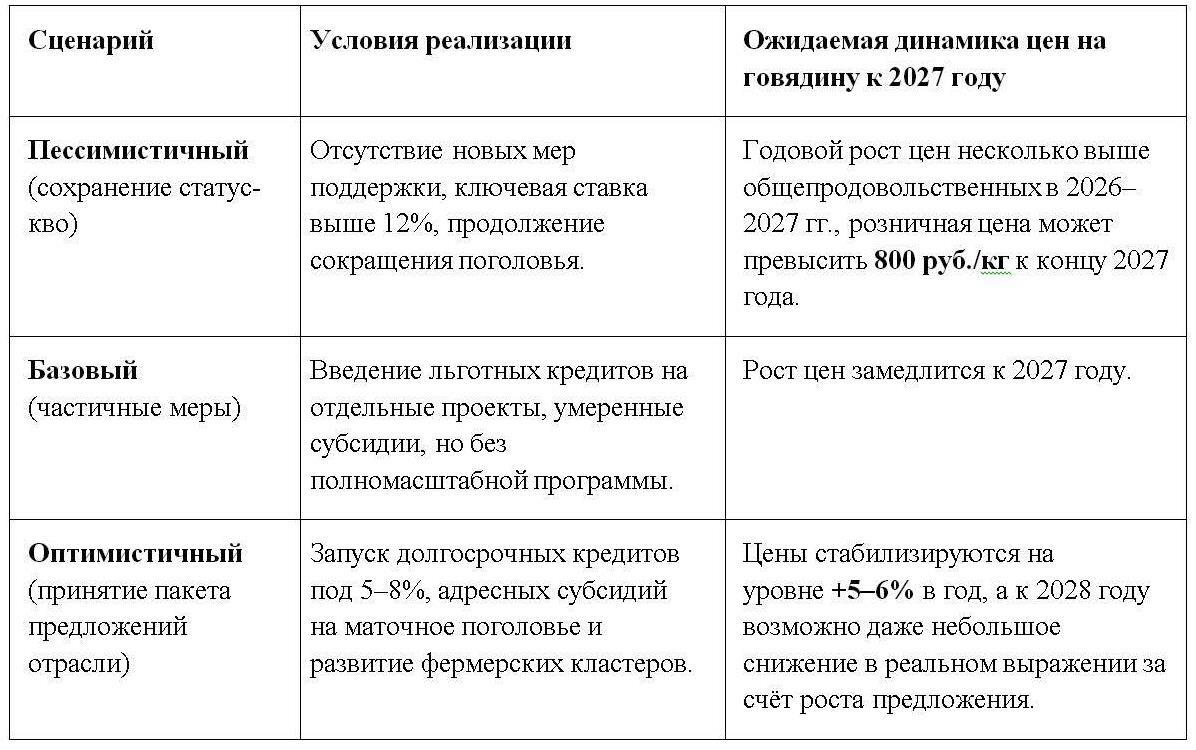
Отраслевые эксперты сходятся во мнении, что без системных мер мы движемся по пессимистичному сценарию, но при политической воле переход на базовый или оптимистичный вполне реален.
Предложения Национального союза производителей говядины (НСПГ) — сжато
Отраслевое сообщество настаивает на нескольких ключевых мерах, без которых переломить тренд невозможно. Ранее НСПГ выдвигала развёрнутую программу; ниже — три приоритетных направления, поддержанных большинством участников рынка.
1.Длинные дешёвые кредитыЗапуск специализированной программы льготного инвестиционного кредитования под 5–8% годовых на срок до 8–10 лет, привязанного к реальному производственному циклу (14–18 месяцев). Без этого любое наращивание поголовья останется экономически нецелесообразным.
2.Субсидии на маточное поголовье мясных породВведение адресной субсидии на каждую голову маточного скота — прямой и эффективный инструмент, который уже работает в ряде стран (США, Канада). Это позволит остановить сокращение стада (-3,9% в 2026 году) и создать базу для роста.
3.Развитие фермерских хозяйств и откормочных кластеров на принципах ГЧПСтимулирование фермеров через льготную аренду пастбищ, компенсацию затрат на покупку молодняка и строительство ферм, а также создание государственно-частных кластеров в кооперации с индустриальными, межрегиональными откормочными площадками (фидлоты). Это увеличит товарное производство, создаст рабочие места на селе и позволит задействовать кооперацию для снижения издержек.
При этом НСПГ подчёркивает, что мясное скотоводство должно быть официально признано самостоятельной высокотехнологичной отраслью направленной в первую очередь на развитие благосостояния сельских территорий на базе экспортного потенциала (а не «побочным продуктом» молочного животноводства) — это принципиальное условие для внедрения перечисленных мер.
ЗаключениеТекущий скачок цен — это не каприз рынка, а сигнал о многолетнем недоинвестировании в специализированное мясное скотоводство. Единственный способ переломить тренд — это последовательная поддержка отрасли мясного скотоводства, снижение кредитной нагрузки и создание региональных кластерных центров.
НСПГ приглашает участников рынка к совместному обсуждению сложившейся ситуации и возможных мер поддержки на ближайшем отраслевом форуме на выставке АГРАВИА.
Материал подготовлен на основе данных Росстата, Минсельхоза, ФАС, Национального союза производителей говядины (НСПГ), Ассоциации компаний розничной торговли (АКОРТ) и публикаций в СМИ (Коммерсантъ, РБК, Интерфакс, Российская газета) за июль–август 2026 года. В статье также использованы комментарии независимых экспертов Института экономики РАНХиГС.
Аналитический дайджест: Мировой рынок говядины и трансформация мясного скотоводства
16 дней назад

Мировой рынок мясного скотоводства проходит через этап масштабной структурной трансформации. На фоне циклического снижения производства в Западном полушарии, страны Центральной Азии консолидируют усилия для превращения региона в крупнейший мясной хаб.
1. Глобальные тренды: дефицит предложения и климатическая повесткаПо данным отчетов международных агентств Rabobank и Argus Media, глобальное производство говядины сократилось в среднем на 2,2–2,5%.
•Западное полушарие: Ключевыми драйверами снижения предложения стали медленное восстановление стад в США и Канаде после затяжной засухи, а также падение производства в Бразилии на 5–6% из-за удержания фермерами маточного поголовья.
•Лидеры экспорта: В сложившихся условиях Австралия укрепила статус ключевого мирового поставщика, направив рекордные 2,85 млн тонн говядины на рынки Азиатско-Тихоокеанского региона и США.
•Международный статус: Текущий год проходит под эгидой ООН как Международный год пастбищ и пастбищного животноводства (IYRP 2026). В связи с этим ФАО ООН ужесточает требования, делая внедрение принципов smart-животноводства обязательным условием для доступа продукции на премиальные рынки.
2. Казахстан: Агрессивное масштабирование и диверсификация экспортаВ рамках реализации Комплексного плана развития животноводства на 2026–2030 годы правительство Республики Казахстан выделило масштабное финансирование отрасли — до 625 млрд тенге ежегодно. Программа включает предоставление льготных кредитов под 6% годовых на закупку высокопродуктивной генетики.
•Целевые ориентиры: К 2030 году республика планирует нарастить поголовье КРС до 12 млн голов и удвоить объемы экспорта мяса, доведя их до 165 тысяч тонн.
•Племенной импорт: В рамках плана стоит задача на поставку 60 тысяч голов племенных телок породы Абердин-ангус и Герефорд. Частично план поставок будет выполнен за счет контрактов из Австралии и Ирландии для улучшения генетики локального стада.
•Регулирование рынка: С целью обеспечения внутренней продовольственной безопасности правительство применяет инструменты квотирования. Опыт введения полугодовых квот на вывоз мяса (в объеме 20 000 тонн) показал эффективность в стабилизации внутренних цен.
•Новые рынки: Помимо приоритетного направления в КНР, министерство активно прорабатывает ветеринарные разрешения для выхода на высокомаржинальный рынок Турции.
3. Россия: Структурные вызовы и адаптация бизнес-моделейРоссийский рынок мясного скотоводства демонстрирует признаки стагнации на фоне дефицита сырьевой базы. В первом квартале текущего года производство говядины сократилось на 5,7% в годовом выражении.
•Инвестиционный голод: Главным барьером для инвесторов остается долгосрочный дефицит «длинного» капитала. По оценкам экспертов, для полного закрытия потребностей переработки сектору не хватает порядка 4 млн голов специализированного мясного скота.
•Ценовое давление: Ограниченное предложение сырья привело к рекордному росту розничных цен, которые преодолели отметку в 744,9 руб./кг (+15,58% г/г).
•Смена стратегии ритейла: В ответ на высокую капиталоемкость первичного производства крупные игроки смещают фокус в сторону собственной специализированной розницы. Так, тайский агрохолдинг CP Foods (действующий через дочернюю RBPI Group) запустил проект франчайзинговой сети мясных магазинов, выбрав стартовой площадкой Калининградскую область.
4. Центральная и Средняя Азия: Фокус на кооперациюСтраны региона демонстрируют самые высокие темпы реформирования мясного сектора в Азии.
•Масштабные инвестиции Узбекистана: В Ташкенте утверждена профильная государственная программа развития животноводства стоимостью 463 млн долларов (порядка 3 трлн сумов). Бюджет направлен на запуск 802 новых проектов, реанимацию простаивающих предприятий и масштабирование цифровой платформы Smart Fermer. Это позволит частично закрыть внутренний дефицит говядины, оцениваемый в 500 тысяч тонн.
•Трансграничные хабы: На Узбекистан приходится более 90% всего мясного экспорта из Казахстана. В связи с этим узбекский бизнес инициировал создание совместных откормочных площадок на приграничных территориях Казахстана. Проекты реализуются в формате совместных предприятий (СП), что позволяет обходить законодательный запрет РК на владение и аренду сельхозземель иностранными гражданами.
•Экологические инициативы: Кыргызстан и Таджикистан при методической поддержке ФАО запустили пилотные проекты по созданию устойчивых «зеленых» пастбищ, ориентированные на сохранение экосистем в рамках глобальной повестки ООН.
Резюме портала
Мировой дефицит говядины открывает для России и государств Центральной Азии долгосрочное окно возможностей. Дальнейший успех макрорегиона напрямую зависит от гибкости трансграничного регулирования, скорости импорта передовой генетики и доступности долгосрочного финансирования для фермерских хозяйств.
Казахстан провел в Алматы 7-е заседание Совета по агропромышленной политике ЕАЭС
23 дня назад

Совместные инвестиционные и кооперационные проекты, в том числе в животноводстве и растениеводсте, глубокая переработка, цифровизация, научно-технологическое сотрудничество и расширение взаимной торговли должны стать основой нового этапа интеграции агропромышленного комплекса стран ЕАЭС.
Такие приоритеты обозначил министр сельского хозяйства Республики Казахстан Айдарбек Сапаров на 7-м заседании Совета по агропромышленной политике ЕАЭС в Алматы.
В заседании приняли участие член Коллегии — министр по промышленности и агропромышленному комплексу Евразийской экономической комиссии Гоар Барсегян, министр сельского хозяйства Российской Федерации Оксана Лут, министр экономики Республики Армения Геворг Папоян, министр сельского хозяйства и продовольствия Республики Беларусь Юрий Горлов, заместитель Председателя Кабинета Министров — министр водных ресурсов, сельского хозяйства и перерабатывающей промышленности Кыргызской Республики Эрлист Акунбеков, а также заместитель министра сельскохозяйственного джихада Исламской Республики Иран Акбар Фатхи.
Открывая заседание, председательствующий Айдарбек Сапаров подчеркнул, что АПК остается стратегической отраслью для стран Союза, обеспечивая продовольственную безопасность, экономический рост и развитие сельских территорий.
«Сегодня важно переходить от координации аграрной политики к реализации конкретных совместных проектов. Речь идет об инвестициях, глубокой переработке, технологиях, научных разработках и формировании новых производственных цепочек. Такой подход позволит создавать дополнительную добавленную стоимость и повышать конкурентоспособность продукции государств ЕАЭС», — отметил министр.
Казахстан демонстрирует устойчивую динамику развития АПК. За последние пять лет объем льготного финансирования отрасли вырос в 10 раз и в 2025 году составил порядка $3 млрд. В 2026 году предусмотрено около $4 млрд. По итогам 2025 года валовая продукция сельского хозяйства выросла на 5,9% и достигла почти $20 млрд. При этом стратегическая задача — удвоить объем валовой продукции сельского хозяйства.Производство пшеницы стабильно превышает 18 млн тонн, общий сбор зерна составляет около 27 млн тонн. Поголовье КРС превышает 8 млн, МРС — 21 млн, лошадей — 4,6 млн, птицы — 49,1 млн голов.
Одновременно расширяется экспортный потенциал. За пять лет экспорт агропродукции Казахстана удвоился и превысил $7 млрд. За прошедший маркетинговый год страна экспортировала 15,3 млн тонн зерна, что на 70% больше аналогичного периода предыдущего года и является самым высоким показателем за последние 20 лет.
В целом, казахстанская агропродукция поставляется в более чем более чем в 70 стран мира.Дополнительные возможности для экспорта появились после того, как в мае 2026 года Всемирная организация здоровья животных признала Казахстан зоной, благополучной по ящуру. Решение поддержали все 193 государства — участника организации.
Гоар Барсегян в своем выступлении отметила положительную динамику аграрного сектора Союза: по итогам 2025 года валовое производство сельского хозяйства достигло 167,5 млрд долларов, взаимная торговля государств-членов выросла на четверть, а общий уровень продовольственной самообеспеченности составил 93,5%.
Особый акцент членом Коллегии — министром по промышленности и агропромышленному комплексу ЕЭК был сделан на необходимости дальнейшего укрепления продовольственной обеспеченности ЕАЭС.«Достигнутый уровень самообеспеченности является результатом комплексного применения национальных и наднациональных мер. Для обеспечения устойчивости аграрного рынка ЕАЭС важно не только наращивать объемы производства, но и своевременно совместно реагировать на возникающие риски. Координация действий государств-членов и выработка согласованных мер позволят укрепить продовольственную безопасность Союза и обеспечить стабильность его внутреннего рынка», - подчеркнула она.
«Совет по праву зарекомендовал себя в качестве эффективной площадки для обмена мнениями по наиболее чувствительным вопросам политики в сфере АПК.
Итоги I полугодия 2026 года на рынке говядины РФ: структурный дефицит, рекордный рост цен и прорыв в экспорте в КНР
месяц назад
 Первое полугодие 2026 года стало для российского рынка крупного рогатого скота и говядины периодом глубокой структурной перестройки. На фоне многолетнего сокращения поголовья и изменения глобальных цепочек поставок производство говядины в I квартале 2026 года снизилось на 5,7% по сравнению с аналогичным периодом прошлого года (данные Росстата). Дефицит сырья уже к июлю привёл к резкому скачку розничных цен: средняя цена говядины на кости достигла 744,9 руб./кг (+15,58% год к году), а в ряде торговых сетей бескостное мясо превысило психологическую отметку в 965 руб./кг.
Производство: индустриализация против оттока населения
Российское животноводство окончательно закрепляет тренд на консолидацию. Ключевым драйвером остаются сельскохозяйственные организации, наращивающие объемы за счет интенсификации откорма на собственных площадках. Однако этот рост лишь частично перекрывает падение объемов выбраковки коров в молочном секторе и общее сокращение поголовья КРС на 3,9% в начале года.
Фермеры (КФХ и ИП): Стабильно удерживают долю в 10–12% рынка. Основные кластеры — Поволжье, Сибирь и Урал.
Личные подсобные хозяйства (ЛПХ): Демонстрируют системный спад. Сокращение сельского населения и высокая трудоемкость делают содержание КРС нерентабельным, что признано главным фактором общенационального дефицита сырья.
Региональная география убоя:Картина неравномерна.
Наиболее заметное падение зафиксировано в Уральском, Сибирском и Центральном ФО (территории, исторически зависящие от молочного стада и ЛПХ). Точками роста выступают Северо-Кавказский ФО (развитие пастбищного скотоводства) и Северо-Западный ФО (запуск новых откормочных площадок в Ленинградской и Калининградской областях). Южный ФО сохраняет стабильность благодаря мясным репродукторам Калмыкии и Ростовской области.
Импорт: тарифная квота и смена логистических векторов
Для покрытия внутреннего дефицита правительство утвердило годовую тарифную квоту на беспошлинный ввоз говядины. Импортное сырье жестко привязано к перерабатывающим хабам: основной объем оседает в Центральном ФО и на Северо-Западе (на остальные регионы приходится менее 10% поставок).
Динамика ключевых поставщиков:
1. Бразилия: В феврале 2026 года увеличила поставки в РФ более чем в 4 раза (до 13,4 тыс. тонн). Бразильские экспортеры перенаправили в Россию замороженные отруба, которые не смог «переварить» китайский рынок.
2. Беларусь: Остается ключевым партнером по охлажденному мясу, однако весной 2026 года Минсельхозпрод РБ вводил временные ограничения из-за пастереллёза, что скорректировало логистику.
3. Страны ЛатАМ: Аргентина и Парагвай сохраняют позиции в сегменте субпродуктов (при этом общий объем аргентинского экспорта в РФ за 2025 год сократился на 81,7%). Уругвай полностью переориентировался на премиальный рынок США, а Колумбия переживает внутренний кризис животноводства.
Рыночные последствия: цены бьют рекорды
Сочетание внутреннего дефицита, удорожания логистики и общего роста мировых цен на говядину ударило по конечному потребителю. По итогам июля 2026 года розничные цены демонстрируют двузначную годовую инфляцию:
Говядина на кости: 744,9 руб./кг (+15,58% к июлю 2025-го). Бескостное мясо: в ряде торговых сетей преодолена психологическая отметка в 965 руб./кг.
Примечание: По заявлению Ассоциации компаний розничной торговли (АКОРТ), ритейлеры продолжают сдерживать стоимость социально значимых позиций: минимальная цена говядины «первой цены» в рознице искусственно удерживается на уровне 353 руб./кг.
Экспортный вектор: рекордные поставки в Китай
Параллельно Россия наращивает собственные поставки премиальных частей за рубеж. Помимо премиальных частей по данным ГТУ КНР, за январь–июнь 2026 года выручка от экспорта российской замороженной говядины в Китай выросла в 1,4 раза и достигла $68,7 млн (против $48,7 млн за АППГ). Поставки свежей (охлажденной) говядины в КНР в текущем году не осуществлялись.
Помесячная динамика экспорта в КНР: Апрель: максимальный месячный объем — $15,6 млн. Июнь: $10,3 млн (после майских $8,7 млн).Рост доходов отечественных компаний подтверждает стабильный спрос на азиатских рынках, несмотря на жесткую конкуренцию с лидерами китайского импорта — Бразилией ($5,1 млрд за полугодие) и Австралией ($1,4 млрд).
Итоги развития АПК за полугодие подвели в Правительстве Казахстана
2 месяца назад

Правительство Казахстана выпустило информацию об итогах развития экономики за I полугодие 2026 года.
Согласно данным, рост экономики составил 4,1%, ускорившись на 0,4% по сравнению с показателями января-мая. В сельском хозяйстве сохраняется положительная динамика. Драйвером роста продолжают оставаться инвестиции, сообщает агентство АПК Новости. «За шесть месяцев 2026 года объем валовой продукции сельского хозяйства увеличился на 4,4% и составил 2,2 трлн теңге. Главной причиной такого роста стал мощный приток инвестиций: за пять месяцев 2026 года их объем в сельское хозяйство вырос на 36,4%, а в производство продуктов питания – в 2,7 раза, достигнув 207,3 млрд теңге», - сообщили в Правительстве.
Одним из ключевых драйверов поддержки предпринимательства на селе выступает программа «Ауыл аманаты». В текущем году в ее рамках уже профинансировано 2 738 проектов на сумму 29,4 млрд теңге. Всего же в 2026 году на реализацию проекта запланировано направить 100 млрд теңге. Эти средства пойдут на предоставление бюджетных микрокредитов и лизинга для 5,4 тыс. проектов, что позволит существенно расширить возможности для открытия и развития бизнеса сельских жителей и жителей малых городов.
Рост животноводства
В животноводстве отмечается стабильное увеличение поголовья. Численность КРС выросла на 5,8%, составив 9,3 млн голов, лошадей – на 7,4%, достигнув 5 млн голов. Как результат, увеличилось и производство продукции в убойном весе: мяса произведено на 5,5% больше, или 559 тыс. тонн, коровьего молока – на 2,4%, составив 1,9 млн тонн.
Карта инвестиций в АПК
Для систематизации этой работы Министерством сельского хозяйства разработана Дорожная карта на 2026–2028 годы, в рамках которой уже подписано 13 крупных международных Соглашений об инвестициях.
Льготный лизинг сельхозтехники
Серьезный технологический сдвиг произошел в сфере модернизации агротехники. Благодаря увеличению финансирования программы льготного лизинга под 5% годовых до 350 млрд теңге в 2026 году, темпы обновления парка выросли до 6,5%. За два года с момента запуска программы объем реализации сельхозтехники аграриям вырос на 35%. Примечательно, что годом ранее было приобретено 25 тыс. единиц техники, из которых 10,4 тыс. единиц закуплено именно через механизмы лизинга.При этом доля собираемой в Казахстане техники в структуре закупа взлетела до 95%. Сейчас в стране действуют 10 основных заводов, обеспечивающих 90% внутреннего рынка тракторов и комбайнов, включая локализованную сборку таких мировых лидеров, как John Deere в Костанае и CLAAS в Петропавловске.
Обеспечение продовольственной безопасности и стабилизация цен
Все эти инвестиционные и технологические меры напрямую влияют на прилавки магазинов. В первом полугодии 2026 года индекс физического объема по производству продуктов в стране составил 114,7%, а по производству напитков – 104,4%. Внушительный рост отмечен по целому ряду базовых категорий: мясо, колбасные изделия, растительное и сливочное масло, сыр и творог, кисломолочная продукция, крупы, макаронные изделия, рис, кондитерские изделия, переработанные овощи.«На сегодняшний день внутренний рынок Казахстана уже на 80-100% обеспечен собственными товарами по основным продовольственным позициям. Наращивание объемов собственного производства напрямую работает на удержание цен внутри страны и защиту рынка от импортозависимости», - проинформировали в Правительстве.
Там также отметили, что системная работа по полному замещению импорта продолжается по 6 оставшимся уязвимым категориям, среди которых мясо птицы, рыба, колбасные изделия, сыры, сахар и яблоки. Именно запуск новых отечественных предприятий позволит поэтапно снизить зависимость от внешних поставок по этим позициям и стабилизировать стоимость базовой корзины продуктов.
Для непосредственного сдерживания цен и исключения спекулятивных накруток Правительство задействует прямые рабочие встречи с крупным торговым ритейлом и организует регулярные региональные фермерские ярмарки, где продукция реализуется напрямую от производителей на 15-20% дешевле рыночной стоимости.
Источник: https://apk-news.kz
в 2026 году мировое производство говядины сократится на 3,1%
2 месяца назад

Rabobank констатирует, что на глобальном рынке говядины сложилась беспрецедентная ситуация: цены удерживаются на рекордном уровне при стабильно высоком спросе и ограниченном предложении, сообщает новостная служба оптового маркетплейса Meatinfo.
В январе–мае ведущий экспортер, Бразилия, отгрузила на внешние рынки 1,22 млн тонн говядины (+19% год к году). Это самый большой объем за всю историю наблюдений с 1977 года. В начале июня средняя экспортная цена говядины приблизилась к $6,6 тысячи за тонну (+21% год к году). При этом темпы поставок позволяют прогнозировать новый рекорд к концу текущего месяца.
Вторую позицию по поставкам говядины на мировой рынок занимает Австралия с итоговым показателем за пять месяцев 658 тысяч тонн (+16% год к году). При этом средняя цена на условиях Free On Board (FOB) повысилась на 18% в сравнении с аналогичным периодом 2025-го.
Аргентина в январе–мае отправила за рубеж 257 тысяч тонн говядины (+10% год к году), увеличив выручку от экспорта на 45% в сравнении с предыдущим годом, а среднюю цену FOB — на 32%.
В январе–апреле ЕС импортировал 134 тысячи тонн говядины (+25%) и реализовал на внешние рынки 289 тысяч тонн — на 8% меньше, чем в прошлом году. Если в сентябре Евросоюз откажется от закупок бразильской говядины из-за активного использования производителями стимуляторов роста и бактериостатиков, то образуется незаполненная ниша объемом порядка 85 тысяч тонн в год (примерно $800 млн в стоимостном эквиваленте), где 36% приходится на охлажденное и 64% — на замороженное мясо крупного рогатого скота.
Это раскрывает дополнительные возможности для Аргентины, Великобритании и Уругвая.
США в прошлом году сократили убой крупного рогатого скота на 19%. Ожидается, что в 2026-м он составит всего 8,5% исторической нормы, а, следовательно, вырастет импорт. За пять месяцев американские компании закупили у внешних поставщиков 819 тысяч тонн говядины (+13,4%).
Стоит отметить, что поставки из Аргентины выросли на 108% в годовом исчислении, а в суммарном объеме импорта 43% приходится на Бразилию и Австралию. Уругвай в январе–мае сократил экспорт говядины на 15%, Парагвай — на 26% год к году.
Крупнейший импортер, Китай, установил лимиты на импорт говядины от мировых лидеров с 1 января 2026 года. За четыре месяца объем закупок на внешних рынках составил 1,07 млн тонн (+21% год к году). По расчетам аналитиков RaboResearch, к 18 июня Австралия исчерпала годовую квоту полностью, а Бразилия — на 80%. В ближайшее время они сократят поставки в КНР. С 20 июня введена дополнительная пошлина в 55% на поставки из Австралии.
Появлялись дополнительные шансы у Аргентины и Уругвая, сохранивших свои квоты.
В этом году Rabobank прогнозирует сокращение мирового производства говядины производства на 3,1%, самое значительное за шесть лет, ограничение запасов и трансформацию торговых потоков. Говядина утвердилась в статусе премиального продукта. Предельно высокие цены на этот вид мяса сохранятся в краткосрочной и среднесрочной перспективе.
© Независимый портал для специалистов мясной индустрии «Мясной Эксперт»
Почему российский рынок говядины переживает тихий кризис и кто превратит его в золотой актив
3 месяца назад

В статистике — покой. Число официальных банкротств в АПК снизилось до исторического минимума. Но в реальности российское мясное скотоводство напоминает дом, в котором тихо, одну за другой, выносят несущие стены. Фермеры не объявляют дефолтов — они просто гасят кредиты, распродают стадо и навсегда закрывают ворота. Это не волна банкротств. Это волна «тихих» уходов. И пока чиновники рапортуют о стабильности, рынок переживает тектонический сдвиг, последствия которого мы со всей остротой ощутим через три года. Но для тех, кто умеет читать цифры, этот кризис — не приговор, а карта сокровищ.
«Ценовые ножницы»: маржа ушла в ритейл
Главное орудие убийства «середняка» — чудовищный разрыв между ценой на полке и закупочной ценой у фермера. Потребитель платит за говядину рекордные деньги, но до производителя этот ценовой сигнал не доходит. Стагнация закупочных цен на живой вес на фоне взлетевших издержек на корма, технику и ветеринарию поставила классическую коммерческую ферму на грань исчезновения.
Почему ритейл не делится маржой?
Ответ — в обнуленных пошлинах на импорт. Мясокомбинаты и сети, имея доступ к дешевой бразильской или белорусской говядине, диктуют условия. Фермер, вложившийся в бычка 18–24 месяца назад, становится заложником чужой бизнес-модели. Его актив неликвиден в моменте, и он вынужден соглашаться на любую цену, предложенную перекупщиком. Бизнес, построенный на длинном инвестиционном цикле, оказался беззащитен перед гибкостью глобального трейдинга.
Миф о статистике и реальность скотомогильников
Официальные данные о поголовье КРС (около 16,4 млн голов) — это взгляд в зеркало заднего вида. Самое страшное скрыто ЗА этим показателем. Темпы сокращения маточного стада достигли 4% в год. Это мина замедленного действия, механизм которой неумолим, как биология. Корова — не станок, её производственный цикл невозможно перезапустить указом или субсидией задним числом.Каждая забитая сегодня тёлка или корова — это десятки нерождённых телят. Забой репродуктивного ядра — это гарантированный «сырьевой голод» в горизонте 2027–2030 годов. Собственное производство говядины уже просело на 5–6%, и дыру пытаются латать импортом из Латинской Америки. Но эта стратегия порочна: глобальная логистика дорожает, а спрос на скот растёт и у наших соседей. Ставка на импорт — это не стратегия развития, а стратегия поощрения чужого фермера.
Земля — новая нефть: во что инвестировать прямо сейчас
Именно здесь аналитика перестаёт быть констатацией боли и становится руководством к действию. Текущий кризис открывает историческое окно для входа в сектор. Но дьявол, как всегда, в деталях. Ошибочная стратегия — скупать проблемные фермы и ставить бычков на откорм. Главный и чудовищно недооценённый актив сегодня — сельскохозяйственная земля, которая массово высвобождается.
Алгоритм для дальновидного инвестора выглядит так:
1.Консолидация земельного банка. Скупайте пастбища и бывшие площадки «уходящих» КФХ. Когда через 2–3 года грянет дефицит скота, не будет ничего дороже земли, способной его прокормить. Тот, кто будет контролировать кормовую базу, будет диктовать цены всей цепочке — от откорма до прилавка.
2.Ставка на воспроизводство. Если заходить в животноводство, то не в бычков на забой, а в репродуктивный материал — тёлок и нетелей. Это игра на повышение в чистом виде. Когда рынок осознает масштаб катастрофы, стоимость маточного поголовья, способного к репродукции, взлетит кратно. Инвестиции в маточное стадо сегодня — это контроль над предложением завтра.
Кооперация или смерть: рецепт для тех, кто остаётся
Для действующих фермеров одиночная игра — гарантированный путь на обочину истории. Точка безубыточности сместилась к двум полюсам: вертикально-интегрированные холдинги и микрониши (органическая, мраморная, крафтовая говядина) с прямыми продажами конечному потребителю. Все, кто застрял в середине, обречены.Единственный способ коллективной обороны — это жёсткая, юридически обязывающая контрактация. Объединяясь в кластеры, малые хозяйства получают то, чего у них нет поодиночке: рыночную власть. Общий ветеринарный хаб, пул для оптовых закупок кормов и препаратов, единая площадка доращивания телят — это не теория из учебника, а единственный способ сформировать товарную партию, интересную переработчику, и диктовать ему цену, а не просить милостыню.
Нынешняя ситуация в мясном скотоводстве — не конец отрасли. Это хирургическая пересборка правил игры. С рынка уходит то, что должно уйти — экономически неэффективная модель мелкотоварного индивидуалиста без выхода на крупного потребителя. Освобождающееся место займут две силы: умные, кооперирующиеся фермеры, заточенные на маржинальные ниши, и хладнокровные инвесторы, скупающие не скот, а землю. Именно они снимут главную прибыль с грядущего сырьевого голода. Время считать поголовье как стратегический актив и время собирать под него землю.
Критическая роль рынков торговли скотом в развитии животноводства и предприятий по производству говядины
3 месяца назад
Значение рынков торговли скотом для развития животноводства трудно переоценить. Эти рынки — будь то физические аукционные площадки, электронные торговые платформы или организованные пункты сбора — выполняют функцию центральной нервной системы отрасли скотоводства. Они соединяют производителей с потребителями, транслируют ценовые сигналы, способствуют генетическому улучшению стада и обеспечивают специализацию и масштабирование, необходимые для современного эффективного животноводческого сектора.
Оценим обоснование роли скотных рынков с экономической, производственной и социальной точек зрения.
1. Ценообразование и прозрачность рынка. Рынки скота являются основным механизмом формирования цен. Благодаря открытому взаимодействию покупателей и продавцов рынки устанавливают референтную цену, отражающую текущее соотношение спроса и предложения, дифференциацию по качеству и потребительские предпочтения.
Для животноводов, особенно мелких хозяйств, такая прозрачность имеет преобразующее значение: она снижает информационную асимметрию, при которой ранее торговцы могли эксплуатировать изолированных производителей. При наличии известной рыночной цены фермеры могут вести более выгодные переговоры о закупках непосредственно с хозяйства, с большей определённостью планировать производственные циклы и получать кредиты от финансовых институтов, принимающих скот в качестве залога на основе верифицируемых рыночных стоимостей.
Для предприятий по производству говядины прозрачное ценообразование позволяет точно рассчитывать маржинальность откормочных площадок, принимая обоснованные решения о закупке молодняка или придержании животных.
2. Доступ к рынкам и коммерциализация мелких хозяйств. Во многих развивающихся регионах животноводство переходит от натурального к товарному производству. Наличие доступных рынков скота является важнейшим катализатором этого перехода. Надёжный канал сбыта превращает скот из пассивного хранилища стоимости в активный источник дохода. Это стимулирует фермеров инвестировать в улучшение зоотехнии, кормления и ветеринарного обслуживания, поскольку животные высокого качества получают премиальную цену.
При отсутствии рынка нет стимула производить более тяжёлых и здоровых животных, и фермерство остаётся низкозатратной деятельностью на грани выживания. Таким образом, организованные рынки создают коммерческий импульс, стимулирующий рост производительности на уровне домашних хозяйств.
3. Содействие генетическому улучшению и восстановлению стада. Рынки скота служат физическими площадками для распределения в том числе племенного материала — высокопродуктивных быков-производителей и ремонтных тёлок — по территории. Для развития животноводства это имеет фундаментальное значение: мелкий фермер может получить доступ к улучшенной генетике, приобретая на рынке чистопородного быка, вместо того чтобы полагаться на неконтролируемое местное воспроизводство.
Аналогично, рынки позволяют восстанавливать поголовье после засух или эпизоотий. Предприятия по производству говядины используют специализированные рынки племенного скота для постоянного улучшения стада по таким признакам, как скорость роста, эффективность конверсии корма и качество туши.
Таким образом, рынок функционирует как узел передачи генетического прогресса от производителей племенного материала к коммерческим хозяйствам, ускоряя общее генетическое совершенствование национального стада.
4. Специализация и интеграция цепочки создания стоимости говядины. Современное производство говядины характеризуется высокой сегментацией: хозяйства по схеме корова-теленок, доращивание молодняка, откормочные площадки и перерабатывающие предприятия. Такая специализация невозможна без динамичных промежуточных рынков скота. Производитель телят в зоне пастбищного животноводства не обязан доращивать животных до убойного веса: он реализует отъёмышей через рынок доращивающему хозяйству или откормочной площадке, расположенной в зернопроизводящем регионе.
Рынки позволяют каждому предприятию фокусироваться на своих сравнительных преимуществах, существенно повышая общую эффективность системы. Для развития отрасли говядины необходим ликвидный рынок молодняка, обеспечивающий непрерывный оборот и снижающий финансовые риски содержания животных в нерентабельные периоды.
Форвардные контракты и фьючерсные рынки — продвинутые формы торговых площадок — позволяют откормочным хозяйствам хеджировать ценовые риски, стабилизируя их деятельность и стимулируя инвестиции.
5. Стандартизация качества и добавленная стоимость. Организованные рынки скота, особенно внедряющие системы классификации, стимулируют производство, ориентированное на качество. Когда животные оцениваются по живой массе, экстерьеру и упитанности, это посылает фермерам чёткий сигнал о рыночных требованиях. Это способствует внедрению улучшенных режимов кормления и управленческих практик для достижения более высоких классов и, соответственно, более высоких цен.
Для предприятий по производству говядины стабильный доступ к скоту с известными качественными характеристиками через рынки снижает затраты на закупку и позволяет поставлять брендовую говядину. Этот рыночный стимул к повышению качества является мощным фактором перехода всего сектора от товарной модели к модели с добавленной стоимостью.
6. Управление рисками и социальные механизмы защиты. Для скотоводческих и смешанных фермерских сообществ рынки скота служат важным инструментом управления рисками. В периоды засухи или неурожая возможность оперативно реализовать животных на функционирующем рынке — даже по сниженной цене — обеспечивает денежные средства на текущие задачи, оплату первоочередных нужд, зачастую предотвращая скатывание в банкротство.
Крайне важно то, что рынки должны быть интегрированы со схемами страхования скота. Для крупных предприятий по производству говядины рынок гарантирует, что активы (скот) являются полностью ликвидными: владелец ранчо может корректировать нагрузку на пастбища в зависимости от кормовой базы, реализуя животных через рынок, что представляет собой важный инструмент экологического и финансового менеджмента.
7. Стимулирование мультипликативных эффектов в сельской экономике. Влияние рынка скота выходит далеко за рамки непосредственно участвующих фермеров и торговцев. Успешно функционирующий рыночный узел создаёт рабочие места для брокеров, транспортников, поставщиков ветеринарных услуг, продавцов кормов и представителей финансовых служб. Он стимулирует спрос на товары и услуги, поддерживая развитие сельских поселений и формируя налоговую базу для местных органов власти.
Эта экономическая активность создаёт инфраструктуру и человеческий капитал, которые, в свою очередь, способствуют дальнейшему развитию предприятий животноводства и производства говядины.
8. Ветеринарные лаборатории и системы мониторинга рисков как неотъемлемый элемент рынка. Функционирование рынков скота как экономического института невозможно без параллельного существования института ветеринарного контроля. Ветеринарные лаборатории, интегрированные в рыночную инфраструктуру, выполняют роль санитарного фильтра и системы раннего предупреждения, обеспечивая биологическую безопасность всей цепочки создания стоимости говядины.
Их значение для развития животноводства реализуется через несколько ключевых механизмов.
Подтверждение эпизоотического статуса и доступ к рынкам. Рынки являются местами высокой концентрации животных из разных хозяйств, что создает идеальные условия для передачи инфекций. Лабораторная диагностика (серологические тесты, ПЦР-скрининг) непосредственно на пунктах сбора или в прикрепленных стационарных лабораториях позволяет в режиме реального времени верифицировать статус животных по экономически значимым болезням — бруцеллезу, лейкозу и прочим. Без такого контроля рынок из инструмента развития превращается в механизм распространения эпизоотий.
Для предприятий по производству говядины гарантированное лабораторное тестирование входящего потока скота является критическим фактором биобезопасности откормочных площадок, снижая риски заноса инфекций, способных обрушить всю производственную программу.
Защита репутации и доступ к экспортным рынкам. Современная международная торговля говядиной базируется на принципах регионализации и компартментализации, требующих строгого лабораторного подтверждения эпизоотического благополучия. Рынки скота, оснащенные аккредитованными лабораторными пунктами, становятся узлами верификации прослеживаемости «от фермы до тарелки». Способность задокументировать отрицательные результаты тестов на каждом этапе перемещения животных формирует доверие со стороны стран-импортеров.
Таким образом, лабораторная инфраструктура рынков превращается из статьи операционных издержек в стратегический актив, открывающий доступ к премиальным экспортным сегментам для всей национальной отрасли.
Санитарный фильтр. Как отмечалось ранее, рынки служат узлами распространения скота, однако вместе с животными могут бесконтрольно передаваться и возбудители болезней, таких как вирусная диарея крупного рогатого скота (BVDV) или инфекционный ринотрахеит (IBR), латентное носительство которых сводит на нет экономический эффект.
Обязательное лабораторное тестирование быков-производителей и ремонтных телок перед допуском к торгам превращает рынок в инструмент очищения популяции, гарантируя, что генетический прогресс сопровождается прогрессом санитарным.
Основа для страхования и кредитования рисков. Лабораторный мониторинг на рынках генерирует массивы объективных данных о распространенности болезней в регионе. Эта информация незаменима для актуарных расчетов при разработке продуктов страхования скота и позволяет финансовым институтам точнее оценивать риски при кредитовании животноводов под залог животных, прошедших лабораторный контроль.
Рынки без ветеринарной верификации оперируют «котом в мешке», что снижает их инвестиционную привлекательность.
Переход от реагирования к надзору. Наличие лабораторной службы при рынках трансформирует саму парадигму ветеринарной защиты: от пассивного выявления вспышек к активному риск-ориентированному надзору. Пробы, отбираемые в процессе предпродажного осмотра, формируют постоянно обновляемую картину циркуляции патогенов, позволяя национальным ветеринарным службам прогнозировать и упреждать эпизоотические угрозы, защищая тем самым долгосрочные инвестиции в развитие мясного скотоводства.
Заключение. Рынки торговли скотом — это не просто точки торговли; это комплексная институциональная инфраструктура, обеспечивающая инвестиции, инновации и рост в животноводстве. Их экономическая эффективность неразрывно связана с санитарной защищенностью: ветеринарные лаборатории и системы мониторинга рисков являются не вспомогательной опцией, а фундаментальным условием существования рынка, гарантирующим, что интенсивный товарооборот не приведет к катастрофическим потерям.
Рынки предоставляют экономические сигналы, направляющие производство; физическую платформу для распространения генетических улучшений, пропущенную через санитарный фильтр; механизм передачи рисков, подкрепленный лабораторной верификацией; и коммерческий стимул, превращающий фермера в предпринимателя.
Для стран, стремящихся создать конкурентоспособную отрасль производства говядины, целенаправленное развитие прозрачных, доступных и биологически безопасных рынков с обязательным лабораторным сопровождением должно стать краеугольным камнем стратегии сельскохозяйственного развития.
Без них разведение скота остается занятием; с ними — оно становится бизнесом, защищенным от эпизоотических катастроф.Подготовлено - Евразийский Мясной Союз
Мясное скотоводство как драйвер экономики: мировой опыт и российские реалии
4 месяца назад

Мясное скотоводство традиционно воспринимается как один из базовых секторов агропромышленного комплекса. Однако в странах с развитой отраслью оно давно вышло за рамки простого производства продовольствия, превратившись в многоуровневую систему, влияющую на макроэкономические показатели, занятость на селе, экспортные потоки и даже геополитический вес государств.
На фоне мировых лидеров российское мясное скотоводство демонстрирует сложную динамику, где природный потенциал соседствует с системными вызовами.В экономиках стран с развитым мясным скотоводством отрасль выполняет комплексную социально-экономическую функцию. Масштаб её влияния наглядно демонстрирует статистика ведущих производителей.
В США животноводческий сектор объединяет около 2 млн фермерских хозяйств с совокупной годовой выручкой порядка $270 млрд (данные на 2024 год)¹. Эта сумма сопоставима с ВВП многих средних государств и подчёркивает прямое влияние отрасли на национальную экономику.
В таких странах, как Кения, мясное скотоводство обеспечивает в среднем 65% всех доходов от животноводства, а цепочка создания стоимости говядины поддерживает средства к существованию для 10 млн человек. В 2023 году в отрасли было занято почти 55 тыс. наёмных работников (19% всей занятости в АПК страны), причём 92% рабочих мест создано частным сектором, что свидетельствует о высокой предпринимательской активности².
Экспортный потенциал отрасли превращает её в инструмент глобального экономического влияния. Мировые лидеры по производству говядины (США, Бразилия, Китай, Индия, Аргентина) активно используют отрасль для укрепления позиций на международных продовольственных рынках.
Австралия целенаправленно наращивает поставки, заполняя ниши, образовавшиеся из-за сокращения производства в США и Европе, а Бразилия, несмотря на оптимизацию поголовья, сохраняет доминирование на ключевых региональных рынках.
Государства, добившиеся успехов в мясном скотоводстве, рассматривают его как стратегическую отрасль, требующую системного государственного участия. При этом модели поддержки варьируются в зависимости от экономических и политических задач:
- США: агрессивная торговая экспансия. В 2026 году запущена программа America First Trade Promotion Program, направленная на продвижение американской говядины за рубежом, расширение рынков сбыта и защиту позиций в условиях высокой конкуренции и торговых барьеров³.
- Китай: протекционизм и самообеспеченность. Столкнувшись со снижением рентабельности в животноводстве, КНР с 1 января 2026 года ввела защитный режим: квотирование импорта по странам и 55-процентную дополнительную пошлину за его превышение. Мера, рассчитанная до 2028 года, демонстрирует готовность государства ставить социально-экономическую стабильность для местных фермеров выше принципов свободной торговли⁴.
- Канада: фокус на переработке. Канадский мясной совет лоббирует федеральную программу помощи малым и средним мясопереработчикам, столкнувшимся с дефицитом сырья и ростом издержек. Правительство рассматривает меры по стабилизации их работы, сохранению региональных мощностей и поддержанию занятости⁵.
Общий вывод: в странах с развитым скотоводством государство не устраняется от решения проблем поддержки, а активно формирует условия роста, используя инструменты от прямых субсидий до жёсткого протекционизма и инфраструктурных инвестиций.
Положение мясного скотоводства в России: дисбалансы и вызовы.
На фоне мировых лидеров российский сегмент мясного скотоводства выглядит неоднозначно. Общее производство мяса в РФ в 2024 году достигло 16,9 млн тонн (план на 2030 год — 19,8 млн тонн), однако за этими цифрами скрывается структурный перекос: доля говядины составляет лишь 13% от общего объёма, тогда как мясо птицы занимает 46%, а свинина — 39% (остальные 2% приходятся на баранину, конину и иные виды мяса)⁶.
Это прямое следствие исторической ориентации на молочное направление и приоритета инвестиций в быстровозвратные отрасли.В 2025 году производство говядины в России сократилось на 4,6% (до 1,566 млн тонн в убойном весе), причём наиболее резкий спад зафиксирован в личных подсобных хозяйствах (-5,3%). Ключевой проблемой остаётся устойчивое сокращение поголовья: на 1 января 2026 года общее поголовье КРС составило 15,8 млн голов (-2,9% за год), поголовье коров уменьшилось до 7,3 млн (-3,6%)⁷. Для покрытия внутреннего дефицита страна ежегодно импортирует свыше 300 тыс. тонн говядины, и есть все основания ожидать сохранения или роста этих объёмов.
Структурные ограничения включают отсутствие синергии между молочным и мясным скотоводством, нехватку крупных специализированных откормочных площадок и логистической инфраструктуры. Импортозависимость в сегменте промышленной переработки и HoReCa достигает ~40%: основные поставки замороженного мяса идут из Бразилии, охлаждённого — из Беларуси, а в 2025 году почти вдвое выросла доля Индии. На фоне сокращения внутреннего производства цены уверенно растут: в феврале 2026 года оптовая цена достигла 466,8 руб./кг (+8,6% г/г), и эксперты прогнозируют сохранение высокого ценового тренда⁸.
Одним из сдерживающих факторов остаётся дефицит качественной кормовой базы, особенно протеиновых компонентов и заготовленных кормов длительного хранения. Менее 15% поголовья КРС в РФ относится к специализированным мясным породам, что напрямую влияет на привесы, выход мяса с головы и себестоимость продукции. Зависимость от импорта племенного материала и ветеринарных препаратов усиливает валютные риски и снижает рентабельность откорма.
Кроме того, без создания кооперационных откормочных площадок и упрощённых схем взаимодействия ЛПХ с переработчиками малые формы хозяйствования продолжат деградировать, перекладывая нагрузку на федеральный бюджет.
Насколько эффективно Россия использует отрасль для собственного развития?
Вопрос использования потенциала мясного скотоводства для развития России не имеет однозначного ответа. С одной стороны, государство сохраняет высокий уровень финансовой поддержки животноводства, действуют программы льготного кредитования и компенсации капитальных затрат, а общая самообеспеченность страны мясом превышает 100%. Однако это достижение обеспечено исключительно птицеводством и свиноводством.
Мясное скотоводство остаётся наиболее капиталоёмкой подотраслью с длительными сроками окупаемости, что делает её менее привлекательной для частных инвесторов. Инвестиционная активность смещена в молочное направление, которое в 2025 году впервые за 15 лет показало спад производства, сигнализируя об исчерпании ресурсов для экстенсивного роста.
На фоне ужесточения экологических стандартов на экспортных рынках (включая учёт углеродного следствия продукции и требования к сертификации) Россия рискует упустить возможность монетизации регенеративных пастбищных практик и низкоуглеродной говядины, особенно в направлениях экспорта в страны Глобального Юга и Азии.Таким образом, потенциал отрасли используется не в полной мере.
Упор на быструю окупаемость создал глубокий структурный отраслевой перекос, который теперь требует системных усилий по исправлению. Без создания современной производственно-логистической инфраструктуры, стимулирования инвестиций в развитие маточного поголовья КРС мясных пород и формирования долгосрочных гарантий для инвесторов Россия рискует окончательно закрепиться на периферии мирового рынка говядины, несмотря на наличие уникальных агроклиматических и земельных ресурсов.
Опыт США, Бразилии, Австралии, Китая и развивающихся экономик доказывает: развитое мясное скотоводство — это не просто производство продовольствия, а многоуровневый инструмент обеспечения продовольственной безопасности, массовой занятости на селе, экспортных доходов и устойчивости сельских территорий. Активная государственная политика в этой сфере является мировой нормой, причем с прицелом не столько на производство мяса, сколько на благополучие занятого населения сельских территорий ориентированных на экспортную составляющую.
Россия, демонстрируя общий рост мясного производства, в сегменте говядины пока движется по инерционному пути, сталкиваясь с сокращением поголовья, падением выпуска и растущей импортозависимостью. Для превращения мясного скотоводства в реальный драйвер экономического развития стране необходимы не только финансовые вливания, но и глубокая структурная трансформация.
Только в этом случае отрасль сможет раскрыть свой потенциал и стать одним из столпов устойчивой экономики российских регионов.
Ссылки на материал использованный в статье: ¹ USDA ERS, *Farm Income and Wealth Statistics*, 2024; FAOStat, 2024. ² Kenya National Bureau of Statistics, *Agriculture Sector Survey 2023*; Ministry of Agriculture, Kenya. ³ U.S. Meat Export Federation (USMEF), *Trade Policy Report 2026*. ⁴ General Administration of Customs China, *Tariff & Quota Announcement No. 14/2025*; USDA GAIN Report CN2026-01. ⁵ Canadian Beef Cattle Information Council, *Small Processor Support Initiative*, 2025. ⁶ Росстат, *Сельское хозяйство, охота и лесоводство в России*, 2024; Минсельхоз РФ, *Доклад о состоянии АПК*, 2025. ⁷ Росстат, оперативные данные по поголовью КРС на 01.01.2026; Минсельхоз РФ, *Ежемесячный мониторинг животноводства*, февраль 2026. ⁸ Аналитический центр при Правительстве РФ, *Ценовой мониторинг продовольственного рынка*, февраль 2026; FAO AMIS Meat Monitor, 2026.
Казахстан и Бразилия укрепляют сотрудничество в животноводстве и аграрной науке
5 месяцев назад

Вице-министр сельского хозяйства Амангалий Бердалин провел встречу с Чрезвычайным и Полномочным Послом Федеративной Республики Бразилия в Республике Казахстан Марсело Фортуна Биато.В ходе переговоров стороны обсудили текущее состояние и перспективы двустороннего сотрудничества в агропромышленном комплексе, с акцентом на развитие животноводства.
Отмечено, что товарооборот в сфере АПК между двумя странами составил 89,5 млн долларов США, продемонстрировав рост на 10%.
Вице-министр отметил, что по поручению Главы государства разработан Комплексный план развития животноводства.«В рамках реализации плана запущена новая программа льготного кредитования для развития животноводства со ставкой вознаграждения 6% годовых. Кредитные средства планируется направить на приобретение поголовья сельскохозяйственных животных, повышение производственной эффективности хозяйств. Ожидается, что запуск программы станет важным инструментом государственной поддержки аграриев и придаст дополнительный импульс развитию животноводства в Казахстане», - сказал он.
Отдельное внимание было уделено вопросам научно-технологического сотрудничества. В частности, НАО «Национальный аграрный научно-образовательный центр» выразило заинтересованность в развитии партнерства с бразильской стороной, включая изучение системы аграрной науки Бразилии и опыта коммерциализации научных разработок, а также выработку предложений по совершенствованию аграрной науки Казахстана.
Стороны также обсудили возможности стажировок казахстанских ученых, проведение совместных исследований на базе исследовательских институтов EMBRAPA, трансферт технологий и привлечение бразильских экспертов с возможным софинансированием.Кроме того, обозначен взаимный интерес к сотрудничеству в сфере внедрения бразильского опыта в строительстве современных ферм в птицеводстве и животноводстве, развитии систем хранения и переработки зерна, механизации сельского хозяйства, а также подготовки и обучения персонала работе с современной сельскохозяйственной техникой.
По итогам встречи стороны подтвердили готовность к дальнейшему расширению партнерства и реализации совместных проектов в аграрной сфере.
Российский рынок говядины
5 месяцев назад
В России отрасль скотоводства больше сфокусирована на молочном направлении, в то время как мясное находится в стадии становления, в связи с чем промышленное производство говядины пока ограниченоСкотоводство является одним из важнейших направлений животноводства, поскольку обеспечивает потребителей не только мясом, но и молочными продуктами, которые в нашей стране традиционно относятся к числу социально значимых.
В России отрасль скотоводства больше сфокусирована на молочном направлении, в то время как мясное находится в стадии становления, в связи с чем промышленное производство говядины пока ограничено. Так, в 2025 году наибольший объем мяса крупного рогатого скота (46%) был получен в хозяйствах населения, на долю сельскохозяйственных организаций пришлось 41%, а доля крестьянско-фермерских хозяйств составила 13%, по данным аналитического агентства EMEAT.
До сих пор большая часть производимой говядины – выбраковка и откорм скота молочных пород, обращают внимание на проблему в Национальном союзе производителей говядины. Мясное скотоводство остается наиболее затратной подотраслью животноводства. Ее отличают более долгие, в сравнении с свиноводством и птицеводством, сроки окупаемости, высокая себестоимость конечного продукта. Инвестиционная активность в последнее время больше ориентирована на развитие молочного направления.Поголовье КРС продолжает сокращаться.
Одно из важнейших показателей состояния отрасли – численность поголовья крупного рогатого скота (КРС). Динамика численности КРС в нашей стране позволяет говорить об устойчивой негативной тенденции, которая сохранилась и в 2025 году (рис. 1).
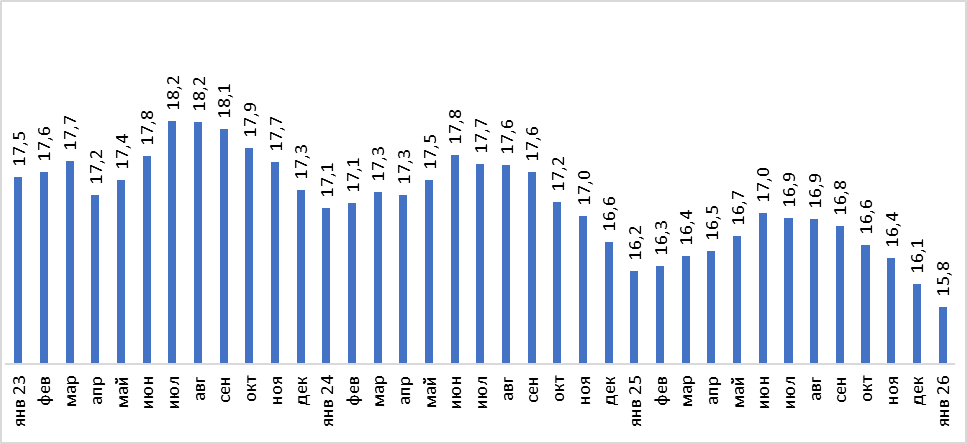
Так, по состоянию на 1 января 2026 года во всех категориях хозяйств поголовье КРС насчитывало 15,8 млн голов, что на 2,9%, или на 475 тыс. голов меньше, чем годом ранее. Поголовье коров снизилось до 7,3 млн, сократившись за год на 3,6%. В организованном секторе, где содержится 47% скота, темпы снижения численности животных оказались ниже (-0,6%) – поголовье сокращается преимущественно в хозяйствах населения.
Поголовье КРС во всех категориях хозяйств России, млн головВ 2025 году прирост поголовья КРС наблюдался в сельхозорганизациях четырех федеральных округов:
Северо-Западного – на 3,7% (+20,8 тыс. голов), Приволжского – на 0,2% (+4,7 тыс. голов), Северо-Кавказского – на 0,6% (+1,5 тыс. голов) и Уральского – на 0,1% (+0,3 тыс. голов).
В остальных округах численность скота в организованном секторе снизилась, причем заметнее всего в Центральном регионе – на 26,5 тыс. голов, а также в Сибири – на 25,1 тыс. голов.
В перспективе ближайших 20 лет Россия не сможет прийти к развитому и зрелому рынку этого вида мяса из-за дефицита инвестиций и специалистов, констатирует гендиректор Национального союза производителей говядины Роман Костюк. Так, только для закрытия внутренних потребностей поголовье скота должно вырасти на 4 млн животных, считает эксперт.
Объемы производства снижаютсяВ 2025 году производство говядины в России сократилось, что напрямую связано с падением общей численности поголовья скота – по сравнению с 2024-м годом объем выпуска в хозяйствах всех типов снизился на 4,6% (-75,5 тыс. тонн). В результате итоговый показатель 2025 года сократился до 1 млн 566 тыс. тонн в убойном весе, подсчитали аналитики EMEAT. Таким образом, доля говядины в общем объеме производства мяса в России составила 13%, на отечественном мясном рынке по-прежнему преобладают мясо птицы (46%) и свинина (39%).
«Рассматривая производство говядины в долгосрочном периоде, отметим, что за 10 лет выпуск сократился на 4,5%. В 2024 году производство говядины в стране несколько возросло (+0,7%) и составило 1 млн 670 тыс. тонн в убойном весе. Рост произошел за счет увеличения выпуска в сельхозорганизациях и КФХ – на 4,6% и 2,6%, соответственно. Однако 2025 год продолжил негативный тренд – производственный показатель снизился», – комментирует генеральный директор информационно-аналитического агентства EMEAT Оксана Михеева.Если рассматривать структуру производства по типам хозяйств, то самая неблагополучная ситуация наблюдалась в личных хозяйствах населения: в них показатель сократился за год на 5,3% (-40,6 тыс. тонн) – до 719 тыс. тонн. Схожая динамика и в крестьянско-фермерских хозяйствах: там выпуск снизился на 4,2% (-9,1 тыс. тонн) – до 207 тыс. тонн.
В индустриальном сегменте годовой показатель составил 639 тыс. тонн, что на 3,9% (-25,8 тыс. тонн) меньше, чем в 2024-м.В разрезе регионов производство говядины по итогам 2025 года увеличилось только в двух федеральных округах: в Северо-Кавказском – на 1,3% (+2,2 тыс. тонн) и Северо-Западном – на 1,7% (+0,9 тыс. тонн), данные приводятся для всех типов хозяйств (рис. 2.).
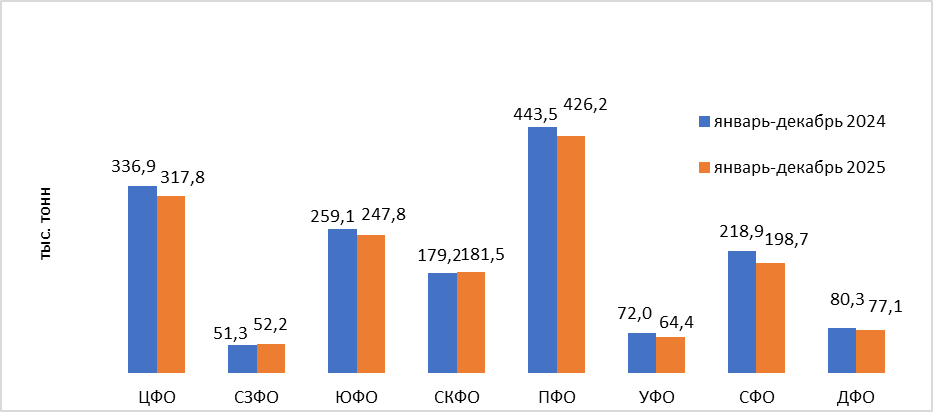
В остальных округах производство демонстрировало отрицательную динамику – прежде всего в Центре (-5,7%; -19,1 тыс. тонн) и Сибири (-9,2%; -20,2 тыс. тонн), а также в Поволжье (-3,9%; -17,3 тыс. тонн), на Юге (-4,3%; -11,3 тыс. тонн), Урале (-11%; -7,6 тыс. тонн) и Дальнем Востоке (-4%; -3,2 тыс. тонн).Рис. 2.
Производство говядины в убойном весе во всех категориях хозяйств по федеральным округам России в 2024-2025 гг., тыс. тоннПо производству говядины в России лидирует Поволжье – 27% и Центральный регион – 20%, на третьем месте – юг страны, на который приходится 16% от всего объема продукции, что отражено на рис. 3.
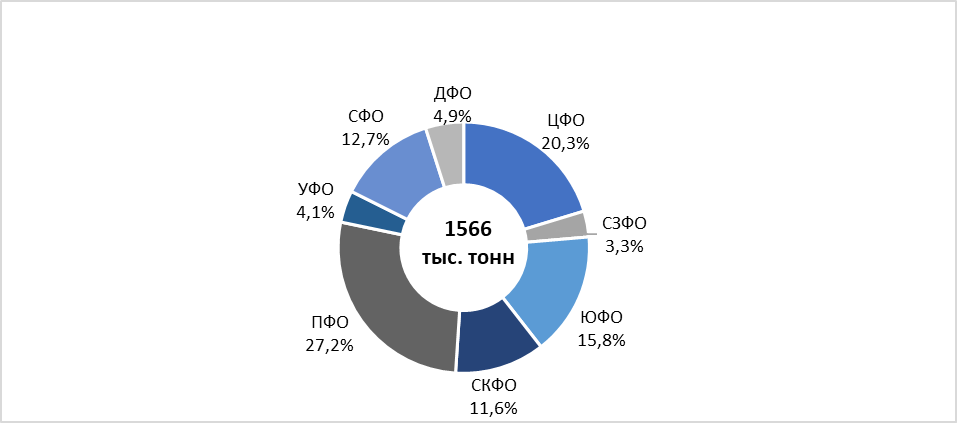
Что касается производства мяса КРС в индустриальном сегменте, то ситуация выглядит иначе: на первом месте по объему выпуска находятся животноводческие комплексы Центрального региона – 38%, за ними следуют предприятия Поволжья – 27%, на третьем месте – сельхозорганизации Сибири – 12% (рис. 4).

В Центральном федеральном округе распложены производственные площадки крупных агрохолдингов, таких как «Мираторг» (ООО «Брянская мясная компания»), который развивает мясное скотоводство полного цикла, ГК «Заречное» и других.
Рост цен – общемировой трендВ 2025 году средняя стоимость говядины на российском рынке уверенно росла как в оптовом, так и розничном сегменте на фоне возрастающих издержек и сокращения производства. По оценке экспертов, в прошлом году говядина показала более выраженное увеличение стоимости, чем свинина и курятина.
Кроме того, нужно учитывать и тот факт, что тенденция роста цен на говядину в последнее время носит общемировой характер.В 2026 году прогнозируется сохранение высоких цен на говядину в России, которая остается для рядовых потребителей одним из самых дорогих видов мяса. По данным мониторинга EMEAT, к концу февраля стоимость говядины в полутушах от отечественных производителей в оптовом сегменте составила 466,8 руб. за килограмм, что на 3,9% выше в месячном исчислении и на 8,6% – в годовом.
По свинине и мясу птицы российский мясной сектор давно достиг уровня 100% самообеспеченности, в то время как говядина по-прежнему в значительных объемах ввозится из-за рубежа. Доля импортной продукции составляет около 50% от внутреннего производства в индустриальном сегменте, по оценке Национального союза свиноводов.Основным поставщиком говядины в Россию является Бразилия, откуда поступает преимущественно замороженное мясо КРС и субпродукты. Охлажденная продукция импортируется главным образом из Республики Беларусь.
«Заметное место стала занимать Индия, она увеличила свою долю на российском рынке почти в два раза в 2025 году», – обращает внимание глава Национальной мясной Ассоциации Сергей Юшин.Доля говядины в структуре внешних поставок незначительна и не превышает 5%, по оценке EMEAT.
По данным Россельхознадзора, в 2025 году экспорт говядины из России составил 33,3 тыс. тонн. Основным покупателем стал Китай – 18,5 тыс. тонн, что на 5,6% больше, чем годом ранее. Саудовская Аравия нарастила импорт на 16,2% до 5,6 тыс. тонн. Экспорт живого крупного рогатого скота в Узбекистан составил 106,6 тыс. голов, в Киргизию – 24 тыс. голов, в Азербайджан – 63,8 тыс. голов.
По материалам информационно-аналитического агентства EMEAT
Rabobank: мировой рынок говядины в 2026 году столкнется с дефицитом предложения
6 месяцев назад

Квоты на импорт в Китае и сокращение поголовья в ряде стран могут изменить глобальные торговые потоки и усилить ценовую волатильность.
Мировой рынок говядины в 2026 году будет развиваться в условиях ограниченного предложения и растущей ценовой волатильности. Существенное влияние на торговые потоки окажет введение Китаем импортных квот на говядину в конце 2025 года.
Об этом говорится в квартальном обзоре Rabobank Global Beef Quarterly за первый квартал 2026 года.По оценкам аналитиков банка, новые ограничения на импорт в Китае способны заметно изменить структуру мировой торговли говядиной и усилить нестабильность на рынке в течение текущего года.
В исследовании отмечается, что последствия этой меры будут ощущаться не только в Китае, но и среди крупнейших стран-поставщиков говядины на мировой рынок.При этом мировые цены на крупный рогатый скот продолжают расти. Даже в Северной Америке, где в конце 2025 года наблюдалось кратковременное снижение цен, в 2026 году вновь сформировалась восходящая динамика.
Основным фактором роста остается ограниченное предложение. Для стран Северного полушария характерен дефицит поголовья, а в странах Южного полушария цены также постепенно растут под влиянием глобального дефицита говядины.Дополнительное давление на предложение оказывают сокращающиеся объемы производства в ряде ключевых регионов.
По сравнению со средними показателями за период 2021–2025 годов, производство говядины снижается в США, Новой Зеландии и Европе. Согласно данным по поголовью крупного рогатого скота, опубликованным в США в начале февраля, численность коров мясных пород в стране достигла минимального уровня за последние 75 лет.
Аналитики RaboResearch ожидают, что к середине 2026 года совокупное производство говядины у крупнейших мировых поставщиков окажется ниже средних значений за последние пять лет.В то же время Бразилия начала год с рекордных объемов экспорта говядины в январе, что поддержало спрос на рынках Северного полушария.
Однако эксперты Rabobank прогнозируют, что в течение 2026 года экспортные поставки из Бразилии могут сократиться. Дополнительным фактором давления могут стать новые китайские импортные квоты, которые способны привести к более заметному снижению производства говядины в стране.
На фоне общей тенденции к сокращению предложения Австралия остается одной из немногих стран, где объемы производства сохраняются относительно стабильными и остаются выше среднего уровня за последние пять лет.
В результате мировой рынок говядины в 2026 году, по прогнозам аналитиков, будет характеризоваться ограниченными запасами, изменением торговых потоков и повышенной ценовой волатильностью.
агентство EMEAT
Стоимость говядины в мире превысила восемь долларов за килограмм
6 месяцев назад
Стоимость говядины в мире впервые с 1960 года превысила 8 долларов за килограмм, следует из анализа РИА Новости данных Всемирного банка.
Основными причинами такой динамики стало сокращение мирового производства, а также рост спроса на белок в мире, заявил агентству старший аналитик "БКС Мир инвестиций" Адам Абдулатипов.Мировые цены на говядину растут второй месяц подряд, при этом в феврале они прибавили 2% по сравнению с январем и 23% по сравнению с февралем прошлого года. В результате стоимость одного килограмма мяса подскочила до 8,12 доллара, что стало новым максимумом с 1960 года (более ранних данных нет).
Аналитик отметил, что такая динамика цен - результат одновременного воздействия нескольких факторов, прежде всего со стороны предложения."Ключевым триггером стало сокращение мирового производства. В США поголовье крупного рогатого скота опустилось до минимальных уровней с начала 1950-х годов. При этом спрос со стороны американских потребителей остается относительно устойчивым. Это привело к росту импорта говядины в США и усилило конкуренцию за объемы на мировом рынке", - пояснил Абдулатипов.
Дополнительным фактором стала ситуация в Австралии, где после засухи 2018-2019 годов и массового забоя скота страна перешла в фазу восстановления стада. Это означает, что значительная часть животных оставляется для разведения, а не направляется на убой, что временно ограничивает экспортные поставки, указывает он.
"Важно учитывать и специфику отрасли: производство говядины - это бизнес с длинным инвестиционным циклом. От увеличения поголовья до роста фактических объемов поставок проходит несколько лет, поэтому рынок не способен быстро отреагировать на ценовые сигналы и восстановить баланс", - указал он.
Наконец, по словам аналитика, сейчас идет тренд на белковые продукты в мире, одновременно продолжается рост населения в развивающихся регионах и увеличивается потребление белка на душу населения в развитых странах.
Источник: https://1prime.ru
Загрузить еще